大手銀行がこぞってAIを導入する時代。でも本当に見るべきは「導入した」ことより「どう統制しているか」だ。
国内の大手銀行が、次々と生成AIの本格導入に踏み切っている。全行員規模でのAI展開、融資業務へのAIエージェント活用——ニュースを見ていると、AIはもう「使うか迷う」段階を完全に超えた。
でも、こうした事例で本当に注目すべきは「AIを導入した」という事実ではない。機密情報の塊を扱う銀行が、どうやってAIを安全に統制しているか——そのAIガバナンスの考え方こそ、中小企業が学ぶべきものだ。今回はそこを掘り下げる。
目次
1. 大手銀行のAI導入はどこまで来ているか
まず現状を整理する。国内の大手銀行のAI活用は、実証実験の段階を完全に超えて、実業務への本格導入フェーズに入っている。
あるメガバンクは全行員規模で生成AIを段階展開し、社内専用のLLM環境を整備している。従来2日かかっていた提案書作成が数分で完了するシステムを構築し、すでに40を超えるユースケースを継続的に改善しているという。さらに、融資稟議書の作成支援にAIエージェントを使う実証も始まっている。
日本銀行の調査によれば、調査対象の金融機関のうち3割がすでに生成AIを導入し、試行中を含めると6割、検討中まで含めると8割に達している。金融業界全体で、AI活用は当たり前の前提になりつつある。
2. なぜ「ガバナンス」が問われるのか
銀行がAIを導入するとき、必ずセットで語られるのが「ガバナンス」だ。なぜか。理由はシンプルで、銀行は機密情報の塊を扱っているからだ。
預金残高、収入、借入情報、法人の財務情報——これらをAIに渡す以上、「社外秘の情報が学習に使われないか」「誤った出力が業務判断に紛れ込まないか」「AIの判断の責任を誰が負うのか」という問いから逃げられない。
特に金融業界で繰り返し論点になるのが、ハルシネーション(AIが事実と異なる情報を生成すること)への対応だ。AIの回答精度は100%ではない。正確性が絶対の金融業界で、AIの出力を鵜呑みにすれば重大なミスにつながる。だからこそ、AIを「使う」だけでなく「統制する」仕組みが不可欠になる。
3. AIガバナンスとは何か:3つの階層で理解する
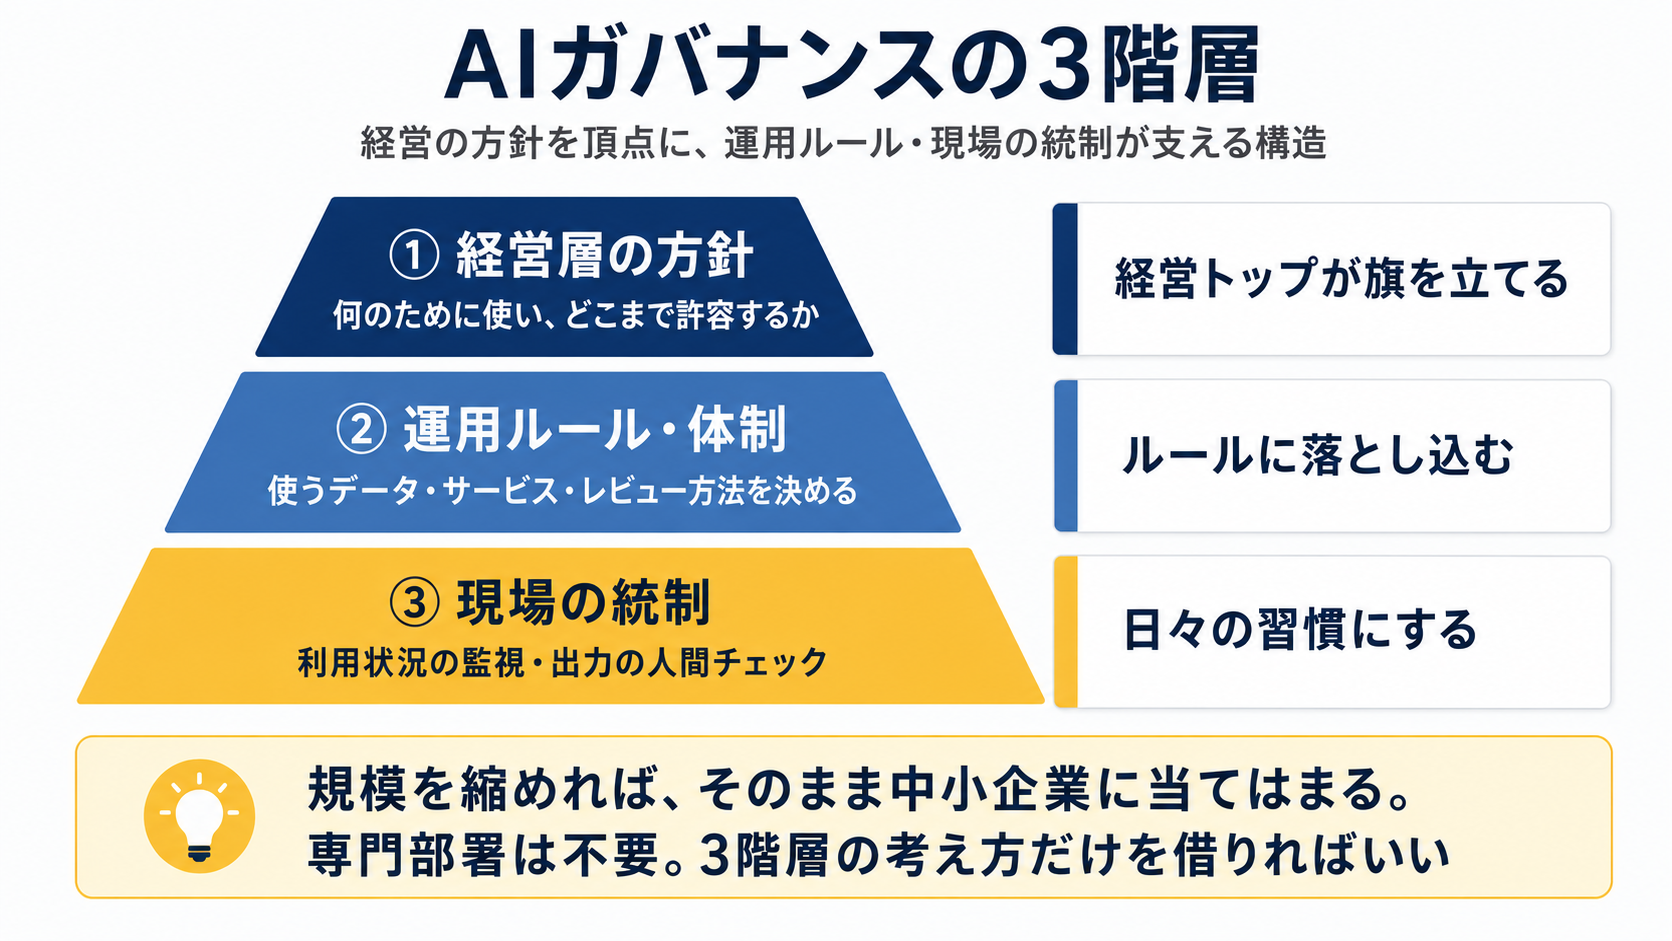
図1:AIガバナンスの3階層
AIガバナンスを難しく考える必要はない。「経営の方針」「運用のルール」「現場の統制」という3つの階層で捉えると整理しやすい。
① 経営層の方針(最上位)
AIを何のために使い、どこまで許容するか。この方針を経営トップが先に示すことが出発点になる。銀行の事例でも「経営層が方針を先に出し、その後に業務展開を始める」という順序が標準になっている。トップが旗を立てなければ、現場は動けない。
② 運用ルール・体制(中間層)
方針を具体的なルールに落とし込む層。どのデータをAIに渡してよいか、どのAIサービスを使うか、出力をどうレビューするか。銀行では「データの学習に使われないことを保証するエンタープライズサービスの採用」が標準になっている。
③ 現場の統制(実行層)
日々の業務でルールが守られているかを監視する層。AIの利用状況のモニタリング、出力の人間によるチェック、逸脱があった場合の対応。ここが機能しないと、上位の方針もルールも絵に描いた餅になる。
→ ISO 42001とは何か?AIマネジメント規格を中小企業向けに現場目線で解説
4. 規制当局も「使わないリスク」を語る時代
興味深いのは、規制当局である金融庁の姿勢だ。金融庁はAIに関するディスカッションペーパーを公表し、AI活用の論点を整理している。
注目すべきは、金融庁が「チャレンジしないリスク」という表現を使ったことだ。AIの利活用に躊躇することで、中長期的に良質なサービスの提供が困難になるリスクがある、と明言している。規制する側が「使わないこと自体がリスクだ」と後押しする——これは時代の大きな転換点を示している。
同時に金融庁は、入出力管理・ハルシネーション対応・説明可能性・責任の所在といった統制ポイントも論点として提示している。つまり、「使え。ただし、ちゃんと統制しろ」というメッセージだ。これはAIガバナンスの本質を突いている。
5. 中小企業がスケールダウンして学べること
「銀行の話でしょ、うちには関係ない」と思うかもしれない。でも、AIガバナンスの3階層は、規模を縮めればそのまま中小企業に当てはまる。
① 経営層の方針:社長や経営層が「うちはAIをこう使う、これは禁止」という方針を一言示す。大層な文書でなくていい。「顧客情報と個人情報はAIに入れない。それ以外は積極的に使ってよい」——この一文があるだけで、現場の迷いが消える。
② 運用ルール:使うAIサービスを決め、データの学習に使われない設定を選ぶ。無料版を業務で使わない、というルール一つでもリスクは大きく下がる。
③ 現場の統制:AIの出力を人間が必ず確認する。これを習慣にするだけで、ハルシネーションによる事故の大半は防げる。
銀行のように専門部署を作る必要はない。3階層の「考え方」だけを借りて、自社の規模に合わせて最小限で実装する——これが中小企業のAIガバナンスの現実解だ。
→ 中小企業の生成AI利用ガイドライン——今日から始められる5つのアクション
「導入したか」ではなく「統制できているか」
AIの普及スピードは、もう誰にも止められない。大手銀行がここまで本格的に動いている以上、中小企業も「いつ使うか」ではなく「どう統制して使うか」を考える段階に来ている。
AIガバナンスは、AIの利用にブレーキをかけるものではない。むしろ、安心してアクセルを踏むためのものだ。方針があり、ルールがあり、現場の統制があるからこそ、組織は迷わずAIを活用できる。
大手銀行の事例から学ぶべきは、最先端の技術ではない。「使うこと」と「統制すること」を同時に進める姿勢だ。これは規模を問わず、すべての組織に当てはまる。AIガバナンスの第一歩は、難しい仕組みではなく、経営者の一言の方針から始まる。
→ AI時代のISMS担当者がやるべきこと——ISO27001運用にAIを組み込む5つの実践
関連記事
・ISO 42001とは何か?AIマネジメント規格を中小企業向けに現場目線で解説
AIガバナンスを体系化した国際規格ISO42001の基礎解説。
・中小企業の生成AI利用ガイドライン——今日から始められる5つのアクション
AIガバナンスの「運用ルール」を具体的に作るための実践記事。
・AI時代のISMS担当者がやるべきこと——ISO27001運用にAIを組み込む5つの実践
現場でAIガバナンスを回す担当者の視点。
コメント